
Cosa sono i titoli ciclici e perché contano nei mercati
I titoli ciclici sono azioni di società i cui ricavi e margini tendono a muoversi in sintonia con l’andamento dell’economia: quando la domanda cresce, queste aziende vendono di più; quando l’attività rallenta, subiscono contrazioni più marcate. La loro caratteristica distintiva è l’elasticità alla congiuntura: la performance dipende in modo sensibile da variabili come produzione industriale, occupazione, credito e propensione alla spesa. In termini pratici, rientrano spesso in questo insieme settori legati a beni durevoli e investimenti: auto, componentistica, edilizia, macchinari, viaggi, parte del retail e alcuni segmenti finanziari.
Il legame con il ciclo economico: PIL, produzione e investimenti
Il motore principale dei ciclici è la crescita del PIL. Quando l’economia accelera, aumentano ordinativi e capacità produttiva; le imprese investono per espandersi e le famiglie sostituiscono beni che avevano rimandato (auto, elettrodomestici, ristrutturazioni). Questo si riflette su fatturati e utili, spesso con un effetto leva: piccoli incrementi della domanda possono tradursi in aumenti più che proporzionali degli utili, perché i costi fissi vengono “spalmati” su volumi maggiori.
Un indicatore utile è la produzione industriale, che anticipa o conferma la direzione del ciclo. Anche i dati sugli investimenti in macchinari e costruzioni sono rilevanti: quando le imprese vedono visibilità sugli ordini, sbloccano budget e cantieri. Al contrario, in fase di rallentamento, i ciclici soffrono perché i clienti tagliano le spese discrezionali e le aziende rinviano capex, con impatto diretto sui margini.
Consumi e fiducia: la psicologia che muove la domanda
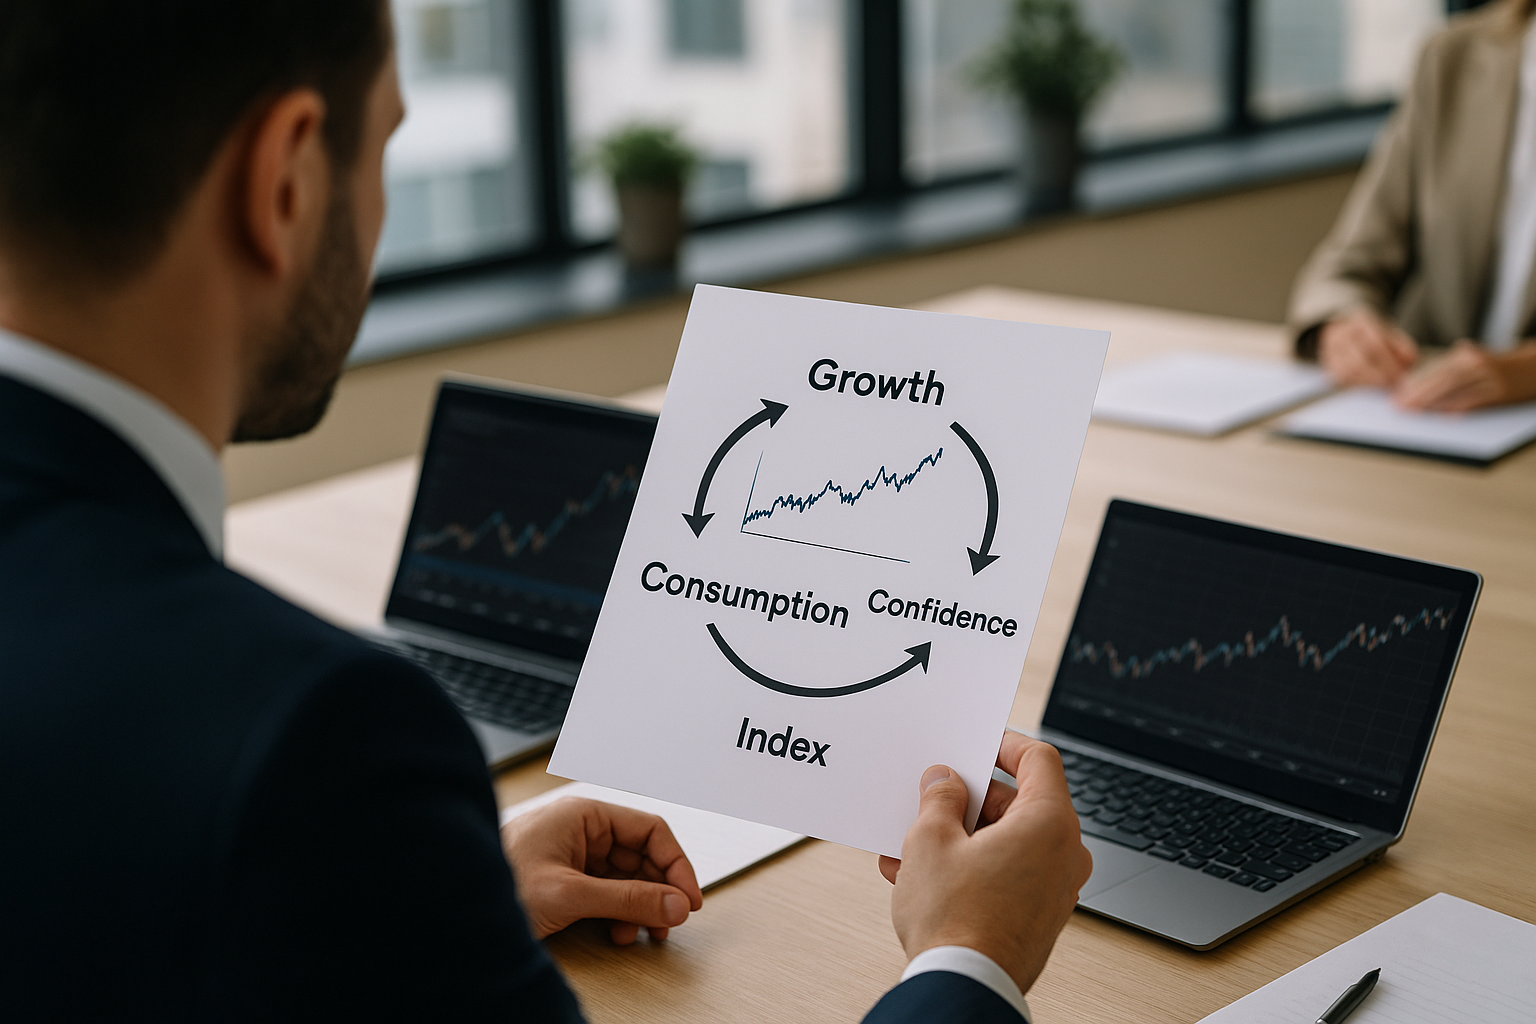
Nei ciclici pesa molto la componente “umana”: la fiducia dei consumatori e delle imprese. La fiducia è un indicatore sintetico delle aspettative su reddito, lavoro e inflazione; quando sale, cresce la disponibilità a impegnarsi in spese importanti. La definizione operativa è semplice: è la misura con cui famiglie e aziende percepiscono il futuro economico e decidono se spendere, risparmiare o investire.
Un esempio concreto: una famiglia che teme un peggioramento del mercato del lavoro tende a rinviare l’acquisto dell’auto o la ristrutturazione della casa. Se invece i salari reali migliorano e i tassi sui prestiti scendono, la stessa famiglia può tornare a pianificare spese “grandi”. Per questo i ciclici seguono da vicino anche il credito al consumo e le condizioni di finanziamento: l’accesso al credito può amplificare la domanda, mentre un irrigidimento la frena rapidamente.
Tassi, inflazione e margini: perché la politica monetaria li influenza
La sensibilità ai tassi è un tratto tipico dei ciclici. Quando le banche centrali alzano i tassi per contenere l’inflazione, il costo del denaro aumenta e le rate dei finanziamenti pesano di più: cala la domanda di beni durevoli e si raffreddano alcuni comparti legati all’edilizia. Inoltre, tassi più alti possono comprimere le valutazioni azionarie perché cresce il rendimento richiesto dagli investitori.
L’inflazione incide anche sui margini. Se i costi delle materie prime e dell’energia aumentano, le aziende cicliche possono trovarsi tra due fuochi: trasferire i rincari ai clienti (rischiando un calo dei volumi) oppure assorbirli (riducendo i margini). Conta quindi il potere di prezzo, cioè la capacità di aumentare i listini senza perdere domanda. Nei ciclici, questo potere è spesso meno stabile rispetto a settori più difensivi, proprio perché la domanda è più “opzionale”.
Come si riconosce una fase favorevole (e i segnali di inversione)
Non esiste un semaforo perfetto, ma alcuni segnali ricorrono. In fase favorevole, si osservano spesso: miglioramento degli indici di attività (come i sondaggi su ordini e produzione), allentamento delle condizioni di credito, stabilizzazione dei prezzi energetici e una curva dei rendimenti meno “tesa”. In parallelo, i ciclici tendono a beneficiare di aspettative di utili in revisione al rialzo e di un sentiment più costruttivo.
- Ordini e backlog in aumento: indicano domanda che si consolida.
- Occupazione stabile o in crescita: sostiene redditi e consumi.
- Spread di credito in calo: il mercato percepisce meno rischio e il finanziamento costa meno.
- Prezzi delle materie prime meno volatili: facilita la pianificazione dei margini.
I segnali di inversione spesso arrivano quando la fiducia si incrina: scorte che aumentano perché le vendite rallentano, guidance più prudente, riduzione degli straordinari o blocco delle assunzioni. A livello macro, un irrigidimento del credito e un calo dei nuovi prestiti sono campanelli d’allarme perché colpiscono direttamente gli acquisti rateali e gli investimenti.
Rischi tipici e approccio prudente: volatilità, timing e diversificazione
I ciclici offrono opportunità interessanti, ma richiedono disciplina. Il primo rischio è la volatilità: le aspettative cambiano rapidamente e le quotazioni possono muoversi molto prima che i dati ufficiali confermino una svolta. Il secondo rischio è il timing: comprare “troppo presto” in una fase di rallentamento può significare sopportare mesi di ribassi; comprare “troppo tardi” in una ripresa può ridurre il potenziale.
Un approccio prudente combina analisi macro e micro: solidità del bilancio, struttura dei costi, capacità di generare cassa e qualità della domanda. In genere è utile evitare concentrazioni eccessive e ragionare in ottica di diversificazione, perché i ciclici possono muoversi all’unisono nei momenti di stress. Per approfondire come vengono letti alcuni indicatori congiunturali e di fiducia, può essere utile consultare le pagine di indicatori economici dell’OCSE.
In sintesi, i ciclici “seguono” crescita, consumi e fiducia perché vivono di domanda discrezionale e di investimenti: quando le aspettative migliorano, i volumi ripartono e gli utili accelerano; quando l’incertezza aumenta, la spesa si contrae e la leva operativa lavora in senso opposto. Capire dove si trova l’economia nel ciclo e come stanno evolvendo credito, prezzi e fiducia aiuta a leggere il loro comportamento con maggiore lucidità, senza confondere un rimbalzo tecnico con un cambio di regime.
Le informazioni fornite hanno finalità esclusivamente informative e non costituiscono consulenza finanziaria, fiscale o legale; prima di prendere decisioni di investimento è opportuno valutare la propria situazione e rivolgersi a un professionista abilitato.