
Due leve diverse: cosa sono e perché contano adesso
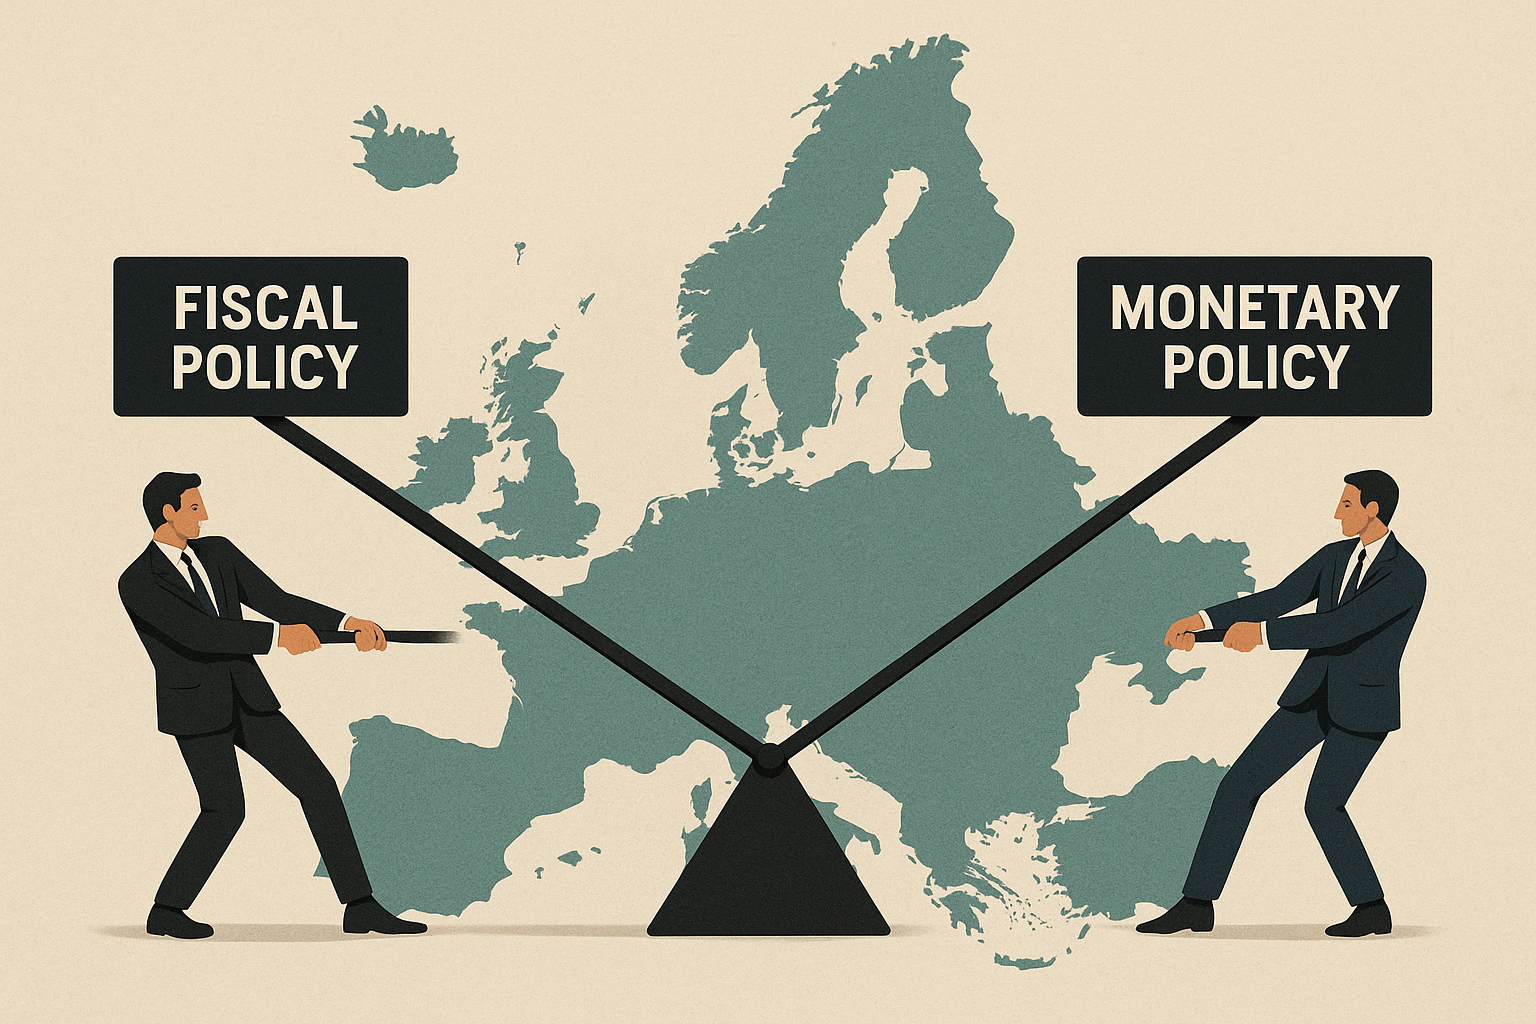
La politica fiscale è l’insieme delle decisioni su tasse, spesa pubblica e deficit con cui i governi influenzano l’economia. Aumentare gli investimenti pubblici, tagliare le imposte o introdurre sussidi sono esempi tipici: misure che agiscono direttamente su redditi, consumi e domanda aggregata. La politica monetaria, invece, è gestita dalla banca centrale e riguarda soprattutto tassi di interesse, condizioni del credito e gestione della liquidità. In Europa, questo significa un centro di comando unico per la moneta e molte cabine di regia nazionali per i bilanci pubblici.
Il punto di frizione nasce quando le due leve tirano in direzioni diverse: un governo può voler stimolare la crescita con più spesa, mentre la banca centrale può voler raffreddare l’economia per contenere l’inflazione. Oppure il contrario: una banca centrale può allentare i tassi, ma se i bilanci pubblici restano restrittivi l’effetto sul ciclo economico può risultare attenuato.
Perché in Europa il coordinamento è più complicato
Nell’area euro la banca centrale è una sola, ma i bilanci sono molti. Questo crea una dinamica particolare: la politica monetaria è “centralizzata”, mentre la politica fiscale è “frammentata” e vincolata da regole comuni. Quando l’economia rallenta, alcuni Paesi hanno più margine per aumentare la spesa o ridurre le tasse, altri meno per via di livelli di debito elevati o di vincoli di bilancio.
In pratica, la stessa decisione sui tassi produce effetti diversi a seconda di come famiglie e imprese sono esposte al credito e di quanto lo Stato può sostenere investimenti e welfare. La conseguenza è che la crescita europea può diventare una media di velocità molto diverse: chi accelera grazie a misure fiscali espansive e chi frena perché costretto a correzioni.
Il “braccio di ferro” sui tassi: inflazione, salari e credito
Quando l’inflazione sale, la banca centrale tende a irrigidire le condizioni finanziarie: tassi più alti rendono i prestiti più costosi e riducono la domanda. È una cura che funziona soprattutto se l’inflazione è alimentata da eccesso di domanda; è più delicata se il problema nasce da shock esterni (energia, catene di fornitura), perché rischia di comprimere investimenti e occupazione senza risolvere rapidamente la causa.
Qui entra in gioco la politica fiscale. Se i governi rispondono con sussidi generalizzati o tagli fiscali indiscriminati, possono sostenere i consumi e rendere più difficile il rientro dell’inflazione, costringendo la banca centrale a mantenere tassi elevati più a lungo. Se invece usano misure mirate (ad esempio su famiglie vulnerabili o imprese energivore) e investimenti che aumentano la capacità produttiva, l’impatto sui prezzi può essere più gestibile. In altre parole, la qualità della spesa conta quanto la quantità.
Deficit, debito e fiducia: la parte “invisibile” della crescita
Il deficit è la differenza tra entrate e uscite dello Stato in un anno; il debito pubblico è l’accumulo dei deficit passati. Quando il debito è alto, i mercati possono chiedere rendimenti maggiori per finanziare lo Stato, facendo salire il costo del servizio del debito. Questo può trasformare una manovra espansiva in un boomerang: più interessi da pagare significa meno risorse future per investimenti, sanità, scuola.
La banca centrale, dal canto suo, non può ignorare la stabilità finanziaria. Se i tassi salgono e alcuni bilanci pubblici appaiono fragili, aumentano le tensioni: lo Stato deve rifinanziarsi a costi più alti, le banche diventano più prudenti, le imprese rimandano progetti. È il classico punto in cui la “politica” entra nella macroeconomia: non basta decidere, serve anche essere credibili.
Per un quadro sintetico e autorevole sul ruolo della banca centrale nell’area euro, si può consultare la pagina ufficiale sulla Banca centrale europea.
Quando le due politiche si aiutano: tre scenari pratici
L’interazione tra le due leve può spingere o frenare la crescita. Alcuni scenari aiutano a capire:
– Stretta monetaria + fiscale espansiva mirata: tassi più alti raffreddano l’inflazione, mentre la spesa pubblica selettiva protegge investimenti strategici e fasce fragili, evitando una recessione profonda.
– Allentamento monetario + fiscale restrittiva: la banca centrale prova a rilanciare il credito, ma i tagli di bilancio riducono domanda e fiducia; la ripresa può risultare lenta e disomogenea.
– Espansione simultanea e non mirata: consumi e prezzi possono ripartire troppo velocemente; il rischio è un ritorno di inflazione e una successiva correzione più dolorosa.
In tutti e tre i casi, il dettaglio fa la differenza: investimenti in infrastrutture, innovazione e produttività hanno effetti più duraturi rispetto a trasferimenti “a pioggia”.
Il nodo europeo: crescita, transizione e regole di bilancio
La crescita europea oggi si gioca su tre tavoli: produttività, transizione energetica e resilienza industriale. Questi obiettivi richiedono investimenti consistenti e tempi lunghi, mentre la politica monetaria lavora con strumenti più rapidi ma meno selettivi. Da qui il braccio di ferro: se i governi vogliono accelerare gli investimenti, chiedono più spazio fiscale; se la banca centrale teme effetti inflazionistici o instabilità, difende una linea prudente.
Un equilibrio realistico passa da due condizioni: regole di bilancio che distinguano meglio tra spesa corrente e investimenti ad alto moltiplicatore, e interventi fiscali disegnati per aumentare l’offerta (capacità produttiva, efficienza energetica, competenze) più che per gonfiare la domanda nel breve. Quando questo incastro funziona, la politica monetaria può rientrare gradualmente senza “strozzare” il ciclo, e la politica fiscale può sostenere la crescita senza compromettere la sostenibilità del debito.
In prospettiva, la partita non è tra “buoni” e “cattivi” ma tra strumenti con tempi e obiettivi diversi: la crescita europea si sposta davvero quando tassi, bilanci pubblici e aspettative di imprese e famiglie smettono di tirare ciascuno dalla propria parte e iniziano a muoversi come un sistema.
Le informazioni riportate hanno finalità divulgative e non costituiscono consulenza finanziaria, legale o fiscale; prima di prendere decisioni economiche è opportuno valutare la propria situazione con un professionista qualificato.